
Đang vay thế chấp có được vay tín chấp không? Giải đáp
Đang vay thế chấp có được vay tín chấp không? Câu trả lời là có. Bạn vẫn đăng ký thêm khoản vay tín chấp được, dù khoản thế chấp đang ở ngân hàng khác hay ở chính ngân hàng đó, miễn là đáp ứng điều kiện và đủ khả năng trả nợ cả hai khoản.
Bài viết tổng hợp từ chia sẻ của VPBank: ngân hàng xét những gì, nên vay cùng hay khác ngân hàng, và 3 việc cần làm trước khi nộp hồ sơ.
Vì sao đang vay thế chấp vẫn vay tín chấp được?
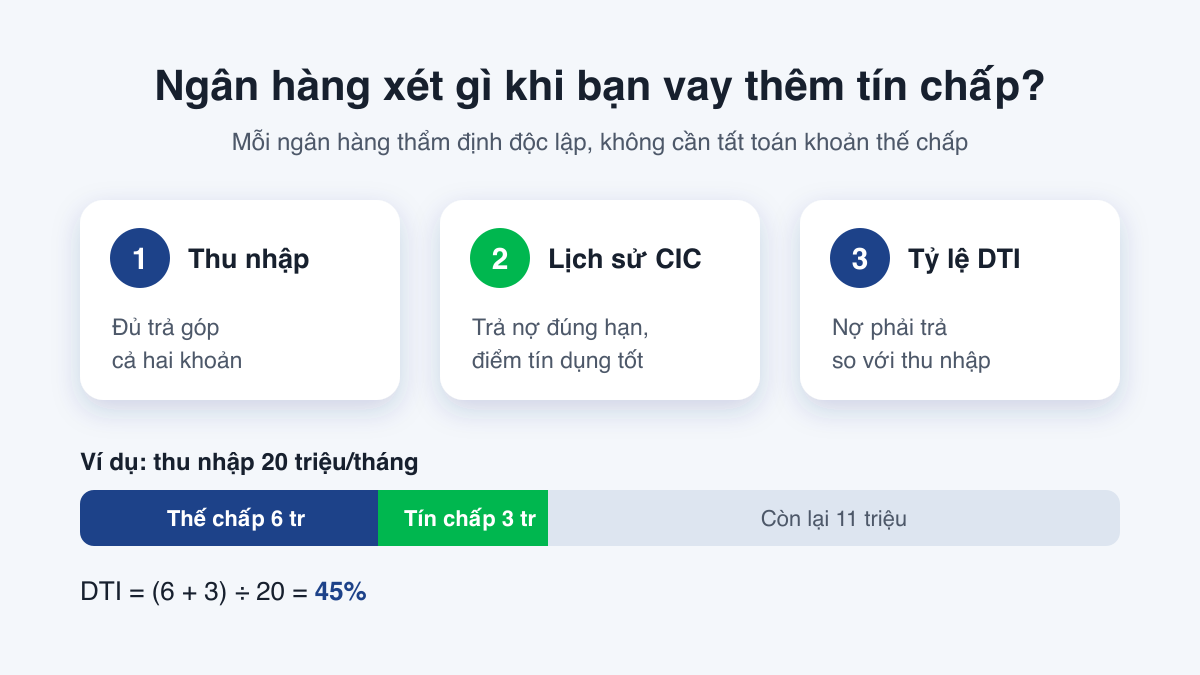
Các tổ chức tín dụng cho phép khách hàng vay nhiều hình thức cùng lúc. Mỗi khoản vay được thẩm định riêng, dựa trên ba yếu tố chính:
- Thu nhập thực tế: đủ để trả góp hằng tháng cho cả hai khoản.
- Lịch sử tín dụng: khoản thế chấp hiện tại có trả đúng hạn không. Bạn có thể kiểm tra điểm tín dụng CIC trước khi nộp hồ sơ.
- Tỷ lệ nợ trên thu nhập (DTI): tổng tiền trả nợ mỗi tháng so với thu nhập.
Nếu lịch sử tín dụng tốt, thu nhập ổn định và khoản thế chấp đang trả đúng hạn, khả năng được duyệt vay tín chấp vẫn cao.
Ví dụ: bạn đang vay thế chấp mua nhà ở ngân hàng A và cần thêm khoảng 100 triệu đồng để mua nội thất. Bạn vẫn nộp hồ sơ vay tín chấp ở ngân hàng B được, không cần tất toán khoản vay cũ, vì mỗi ngân hàng thẩm định độc lập.
Cách tự tính tỷ lệ DTI
DTI = tổng tiền trả nợ mỗi tháng ÷ thu nhập mỗi tháng.
Ví dụ thu nhập 20 triệu/tháng, đang trả góp thế chấp 6 triệu/tháng, khoản tín chấp mới dự kiến trả 3 triệu/tháng. DTI sau khi vay thêm là (6 + 3) ÷ 20 = 45%. Mỗi ngân hàng có ngưỡng DTI riêng; tỷ lệ càng cao, hồ sơ càng khó được duyệt dù bạn trả nợ đúng hạn.
Nên vay tín chấp cùng hay khác ngân hàng?
| Cùng ngân hàng với khoản thế chấp | Ngân hàng khác | |
|---|---|---|
| Thẩm định | Nhanh hơn, ngân hàng đã nắm thu nhập và lịch sử trả nợ | Thẩm định lại từ đầu |
| Giấy tờ | Ít hơn | Đầy đủ như khách mới |
| Quản lý trả nợ | Theo dõi trên một hệ thống | Hai lịch trả nợ, dễ nhầm |
| Ưu đãi | Có thể được ưu đãi lãi suất, phí cho khách quen | Có thể tìm được lãi suất tốt hơn |
Lưu ý: vay cùng một ngân hàng thì ngân hàng đó sẽ xét rất kỹ toàn bộ dòng tiền của bạn. Nếu tỷ lệ nợ hiện tại đã cao, hồ sơ vẫn có thể bị từ chối dù lịch sử trả nợ tốt.
👉 Đang cân nhắc vay tín chấp không cần ra quầy? Đăng ký vay online VPBank để xem hạn mức bạn được duyệt.
3 việc cần làm trước khi vay thêm tín chấp
1. Đánh giá khả năng tài chính
- Liệt kê thu nhập ổn định mỗi tháng, trừ chi phí sinh hoạt cố định và các khoản nợ đang có (gồm khoản thế chấp).
- Tính trước tiền trả góp dự kiến của khoản tín chấp theo lãi suất và thời hạn vay.
- Giữ một khoản dự phòng cho tình huống mất thu nhập hoặc chi phí phát sinh. Nếu tiền trả nợ chiếm phần lớn thu nhập, vay thêm sẽ nhiều rủi ro.
2. Tìm hiểu chính sách từng ngân hàng
Một số ngân hàng giới hạn tổng hạn mức vay hoặc yêu cầu tỷ lệ nợ không vượt một mức nhất định. Hãy so sánh: yêu cầu về lương, loại hợp đồng lao động, hạn mức tối đa, lãi suất, cách tính lãi, thời hạn vay và phí trả nợ trước hạn.
3. Chuẩn bị hồ sơ đầy đủ
Hồ sơ vay tín chấp thông thường gồm:
- Giấy tờ tuỳ thân: CCCD, kèm giấy xác nhận cư trú nếu ngân hàng yêu cầu.
- Chứng minh thu nhập: hợp đồng lao động, bảng lương hoặc chứng từ kinh doanh.
- Tuỳ trường hợp: sao kê tài khoản hoặc lịch sử dùng thẻ tín dụng.
Với vay online VPBank, phần lớn bước này làm trên điện thoại: khai thông tin, chụp CCCD và gọi video xác thực. Xem hướng dẫn đăng ký vay online VPBank từng bước.
Lãi suất vay tín chấp VPBank tham khảo
Theo VPBank (bài đăng 18/07/2026):
- Lãi suất tính trên dư nợ giảm dần: tiền lãi tính theo số nợ gốc thực tế còn lại.
- Vay tín chấp theo lương chuyển khoản: lãi suất từ 18%/năm. Giáo viên, công chức và một số nghề được đánh giá ổn định có lãi suất ưu đãi, kỳ hạn đến 60 tháng.
- Mức lãi suất phổ biến từ 14%/năm; hồ sơ rủi ro cao hơn hoặc gói vay đặc thù sẽ chịu lãi cao hơn.
- Ngoài lãi còn có phí trả nợ trước hạn, phí bảo hiểm khoản vay, ảnh hưởng lớn đến chi phí thực tế.
Riêng vay online VPBank có hạn mức đến 200 triệu, lãi suất từ 1,2%/tháng. Mức áp dụng cho bạn phụ thuộc điểm CIC, thu nhập, nghề nghiệp, thời hạn và sản phẩm vay, được ghi rõ trong hợp đồng.
Câu hỏi thường gặp
Có phải tất toán khoản vay thế chấp trước khi vay tín chấp không?
Không. Bạn vẫn giữ khoản thế chấp và nộp hồ sơ vay tín chấp mới; ngân hàng chỉ xét bạn có đủ khả năng trả cả hai khoản hay không.
Vì sao trả nợ đúng hạn mà vẫn bị từ chối vay tín chấp?
Thường do tỷ lệ nợ trên thu nhập (DTI) đã cao: tiền trả nợ hiện tại chiếm phần lớn thu nhập nên ngân hàng không cấp thêm.
Liên hệ VPBank ở đâu để được tư vấn?
Gọi hotline VPBank 1900 545 415 hoặc tìm hiểu trên website chính thức của VPBank.
Cần tiền gấp? Đăng ký vay online VPBank ngay
Không thế chấp, không cần ra quầy. Hạn mức đến 200 triệu, lãi suất từ 1,2%/tháng.
Đăng ký vay ngayĐăng ký nhận tư vấn khoản vay miễn phí
Để lại thông tin, chúng tôi sẽ gọi lại hướng dẫn bạn chọn hạn mức và hoàn tất hồ sơ vay online VPBank.
Đăng ký ngay